财富管理下半场 非标转标的投资管理破局之道
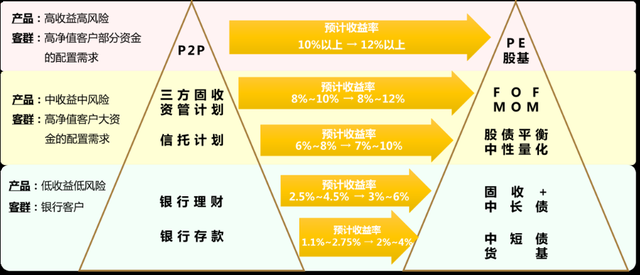
引言:从“非标盛宴”到“标品时代”\n\n过去十年,中国财富管理行业的快速增长在很大程度上由非标准化债权资产(下称“非标”)驱动。信托贷款、委托贷款、明股实债等非标产品凭借较高的固定收益和看似可控的风险,成为银行理财、券商资管、第三方财富机构的“压舱石”。随着资管新规落地、影子银行监管收紧、房地产市场深度调整以及地方债务风险化解,非标的黄金时代正式落幕。\n\n财富管理进入下半场,核心命题只有一个:非标转标怎么转? 这不仅涉及产品形态的替换,更是一场从投资理念、资产获取、风险管理到客户服务的全面重构。本文从投资管理视角,拆解非标转标的可行路径与关键策略。\n\n## 一、认清本质:非标与标的核心差异\n\n要成功转型,首先需理解非标与标准化资产(简称“标”)的根本区别:\n\n| 维度 | 非标 | 标 |\n|------|------|------|\n| 流动性 | 极低,通常持有至到期 | 高,可二级市场交易 |\n| 估值方式 | 成本法或摊余成本法为主 | 市值法,净值波动透明 |\n| 风险特征 | 信用风险集中,信息披露不透明 | 市场风险、信用风险分散,信息披露充分 |\n| 收益来源 | 固定利息+隐性刚兑 | 利息+资本利得+分红,波动加大 |\n| 投资门槛 | 高,面向合格投资者 | 公募产品门槛低,私募亦灵活 |\n\n非标转标并非只是把信托贷款换成债券或股票,而是从“揽资产、吃利差”的信贷思维,转向“配置资产、管理波动”的投资思维。\n\n## 二、非标转标的三大主线路径\n\n### 路径一:非标资产标准化改造\n\n部分非标资产本身具备标准化潜力。例如:\n- 城投非标转标:将信托贷款置换为标准化城投债,通过交易所或银行间市场发行。\n- 消费金融ABS:将小额分散的消费贷款打包发行资产支持证券。\n- 供应链金融 ABS:基于核心企业应付账款发行标准化产品。\n\n投资管理要点:此类转型依赖底层资产的现金流稳定性与主体信用。投资经理需建立对ABS分层结构、底层资产分散度、增信措施的深度定价能力。\n\n### 路径二:非标替代策略(标品替代)\n\n对于大量无法直接转标的非标资产(如房地产非标、工商企业贷款),需通过标准化产品实现收益替代:\n\n- 信用债下沉:选择中高收益信用债(AA+、AA),通过行业分散、久期控制获取类似非标的票息收益。\n- 可转债/可交债:兼具债性与股性,可作为“固收+”的替代。\n- REITs:基础设施公募REITs为不动产非标投资提供退出通道,分红稳定、流动性好。\n- 私募EB、收益凭证:券商收益凭证作为非标替代,受证监会监管,透明度高于非标。\n\n投资管理要点:需要建立以信用研究为核心的团队,强化行业周期与个体违约概率的研判,杜绝隐性刚兑预期。\n\n### 路径三:多资产配置策略(组合替代)\n\n最彻底的转变是将单一非标产品转化为以客户风险预算为目标的多资产组合:\n\n- 固收打底(利率债、高等级信用债)---提供安全垫;\n- 权益增强(红利策略、量化中性、FOF)---增厚收益;\n- 另类分散(CTA、黄金、REITs)---平滑波动。\n\n通过风险平价、目标波动率等模型,构建净值曲线稳定、回撤可控的标准化组合,为客户提供全天候的持有体验。\n\n投资管理要点:要求宏观研究、资产配置、基金评价与组合再平衡等系统化能力,告别“拍脑袋”选产品。\n\n## 三、投资管理的核心挑战与应对\n\n### 挑战1:净值化心理冲击\n\n非标客户习惯“固定收益、到期兑付”,转为标准化产品后遇到净值回撤容易恐慌赎回。\n\n应对:\n- 拉长考核周期,引导客户关注滚动持有期收益;\n- 通过投教材料展示标品波动常态,避免误导宣传;\n- 设计低波动策略(如短债、固收+、持有期模式)。\n\n### 挑战2:信用风险定价能力不足\n\n非标时代风险判断高度依赖主体外部评级和抵押物;标品时代需逐券分析、财务仿真、行业比较。\n\n应对:\n- 建立内部信评团队,搭建产业债、城投债评分卡;\n- 投资经理与信评人员“双签”决策,避免资产荒下盲目下沉。\\n### 挑战3:市场波动与回撤控制\n\n标品资产或利率、或权益、或商品价格驱动,系统性风险无法通过持有到期消化。\n\n应对:\n- 明确各类策略的最大回撤目标,如固收+最大回撤≤3%,FOF≤8%;\n- 使用国债期货、股指期货进行Beta对冲;\n- 引入风险预算工具,定期动态再平衡。\n\n### 挑战4:科技系统与数据\n\n非标转标后交易频次上升、估值方法标准化、风险因子里大幅增加,手工台账难以支撑。\n\n应对:\n- 自研或采购投研一体化平台,集成行情、债券估值、风险计算;\n- 打通交易、估值、绩效归因,实现“一户一绩效”。\n\n## 四、管理能力升级:从产品代销、通道到投顾\n\n真正决定转型成败的是机构的投资管理DNA重构:\n\n1. 组织架构:设立独立于销售的投资决策委员会及大类资产配置小组。\n2. 人才结构:加大从公募、券商、保险资管引入债券投资经理、FOF经理、量化研究员。\n3. 考核机制:持续引导长期净值表现和风险调整后收益(如夏普比率),冲淡规模排名误导的问题。\n4. 买方投顾:将产品卖方逻辑转为买方配置逻辑,集中力量提出跨越牛熊的配置建议。\n\n这其中,最正确的执行方式,必须是目标挂钩、风控在组合层面集中执行、各板块充分分工合作。而另一个角度上看,监管后续逐步过渡的压力不容忽视,时间不等人。不同机构需选择适配自身的分期模式按市场环境稳步向前,才能在下半场胜出。\n\n## 非标转标不是选择题,而是生存题\n\n非标转标不是换个产品卖,也不是向市场去蹭热度,而是又一次大幅驱动的审美进化大革命。它的攻坚出发点和落地实施的唯一红线理应站稳——每转前进一步提高主动投资水准和能力不动摇——而不是粗放“掩盖及再包转”。随着真正有的战法基本用尽、市场测试轮打通后成长起来的,必然是以客户回报为核心、真正信赖长期坚守市场化财务定价逻辑的内部流转骨架 (innerAlpha based),逐步进逼和冲击打造百亿美元管理规模的国内顶级的财富管理巨鳄,才不会沦为随产品生命周期更跌仅会迎取的旁观掉队者或者社会出局对象。\n正如业界常说:谁先到达转型对岸的美丽角落,谁将引领各类长/青年/老年潜在富有族群阔进驻远期的下一荣大小福量场所在位序下修之康庄。临渊慕鱼不如退而攀网。(回向正题)非标这座舒适港正在消失,尽早实现投资管理能力的胜利式更新质——越清醒越从容,同时定能最终捕获未来利润再造和大产品线的新大陆。”\n }
}
如若转载,请注明出处:http://www.shupuwenhua.com/product/50.html
更新时间:2026-10-05 14:04:46